Sunday, March 20, 2016

Госслужащие согласны признать фотографии и видеокадры, сделанные окружающими гражданами, подтверждением вины шофёра, произвёдшего нарушение ПДД. Сейчас обсуждается, кто и как именно сумеет передавать такие свидетельства.
В МВД подхватили идею применять в качестве подтверждения нарушения ПДД запись с видеорегистратора. Со слов помощника главы МВД Дмитрия Миронова, учреждение прорабатывает правки в закон вместе с Министерством связи.
Миронов Дмитрий
Помощник министра МВД
Глава Минкомсвязи Николай Никифоров, со своей стороны, уточнил, что засвидетельствовать обстоятельство нарушения возможно будет посредством фото- и материалов, записанных на видеорегистраторы, установленные в автомашинах иных участников дорожного движения, и на смартфоны.
Никифоров Николай Анатольевич
Министр связи РФ
Министр уточнил, что направлять данные о нарушениях ПДД разрешат, в частности, через единый портал государственных услуг. Он кроме того объявил, что подготавливающаяся его учреждением правка в Кодекс об нарушениях административного законодательства РФ – «точечная», исходя из этого на ее обсуждение и одобрение довольно много времени не пригодится.
Между тем, пока неясно, как поэтому будет работать новая система приема фото- и материалов от владельцев смартфонов и видеорегистраторов. Вот только кое-какие вопросы, которые появляются, учитывая, что сегодня похожие записи могут только приниматься во внимание, но не считаются подтверждением:
  • Будет ли сделан особый отдел, который займется ревизией подлинности этих сведений и их обработкой?
  • Предполагается ли утвердить особый режим взаимодействия с подателями заявления?
  • Обязана ли поданная информация содержать персональные данные подателей заявления либо может быть анонимной?
  • Как и кто будет отвечать за безопасность подателей заявления?
  • Придется ли приобретать программу, гарантирующую подлинность отснятых кадров, либо она станет неоплачиваемой и доступной всем?
  • Предполагается ли включить ответственность за подделку обстоятельств и противоправное обвинение шофёра в нарушении ПДД ?
  • Будут ли распространяться новые правила на пользователей вне зависимости от модели смартфона либо материалы будут приниматься у владельцев продукции определённых изготовителей?
Скорее всего, на эти и многие другие вопросы появятся ответы позднее. Нельзя исключать, что в случае принятия инициативы МВД, которое станет главным получателем и обработчиком всей информации, утвердит особый регламент о режиме подачи и разбирательстве обстоятельств нарушения ПДД, закреплённых смартфонами и видеорегистраторами. Но когда это случится и случится ли совсем, произнести пока трудно.

Saturday, March 19, 2016

10 ненужных для современного бухгалтера вещей

Жизнь не следует на месте, и когда-то весьма полезные и нужные вещи, без коих обойтись было совершенно нереально, превратились или в что-то совсем ненадобное и ненужное, или сталb музейной экзотикой. О чем же не приходится думать современным бухгалтерам в эпоху электронной бухгалтерии?
За последние двадцать-двадцать пять лет очень многое изменилось в нашей жизни. Даже с точки зрения объектов, которые нас окружают в обыдённой жизни. Совсем не так давно, чтобы сделать звонок с улицы, необходимо было искать телефон-автомат. А прохожий, который разговавривал по сотовому телефону, вызывал у встречных людей смесь восхищения («Во даёт!») и зависти («У, буржуй проклятый!»). Ну а сейчас кого поразишь «мобилой»? Бухгалтерия в этом ракурсе не исключение. Сейчас она уже совсем не та, что в конце ХХ века. Очень многое из того, что было непременным атрибутом бухгалтера тогда, сейчас уже таковым не является, а воспринимается как анахронизм.
Что же, начнём, пожалуй... Познакомимся с «пережитками бухгалтерского прошлого».

1

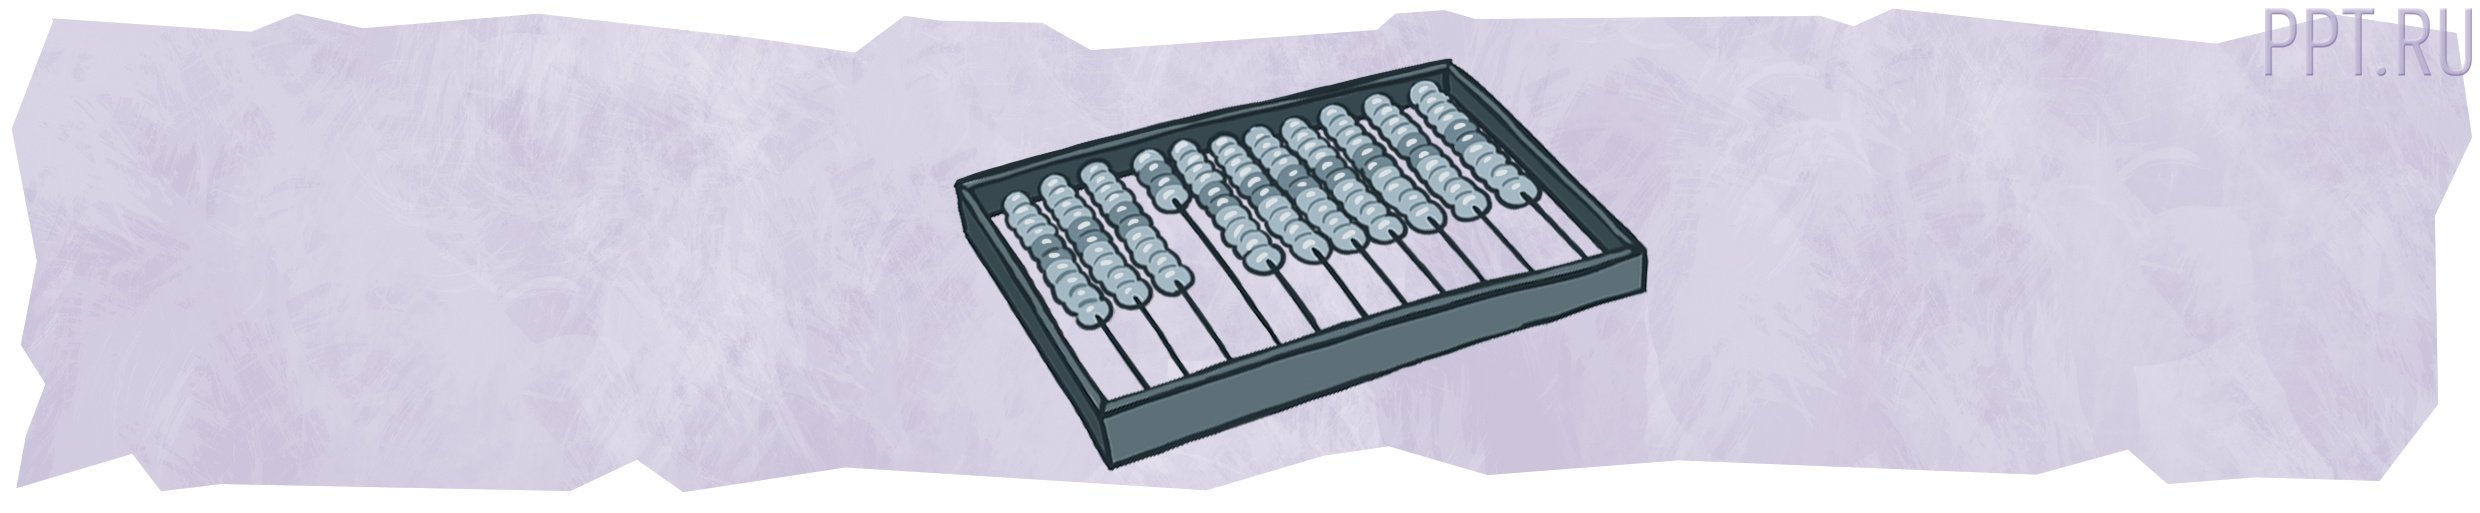
Счёты


В своё время этот объект был весьма широко распространён – в детских садах и в начальной школе ещё в конце 70-х годов прошлого века ребят учили полагать на счётах. Весьма полезное и, основное, простое устройство (рама с нанизанными на спицы костяшками, в большинстве случаев по 10 штук) для произведения арифметических расчётов, благодаря которому возможно было не только складывать и вычитать, но даже умножать и делить. Этакий старейший калькулятор (первые упоминания о счётах в том виде, в котором они использовались до недавнишнего времени, относятся аж к XV веку, а аналоги счётов появились ещё в Риме).
Складывать и вычитать умели практически все – это не представляло особенных трудностей. А вот умножение и деление на счётах относились уже к искусству «высшего пилотажа», и этим навыком владели весьма немногие. Такие асы счётного искусства почитались не меньше, чем сейчас классные компьютерщики.
Бухгалтеру в основном от счётов необходимо было лишь сложение – когда он подсчитывал итоги по сделанным вручную журналам-ордерам, ведомостям и амбарным книгам (о них мы тоже поболтаем). Иногда необходимо было вычитание. Ну, а умножением и делением на счётах (не считая упомянутых выше «асов») не оперировали совсем – предпочитали оперировать познаниями, полученными в школе , и проделывали эти операции на обособленных листочках, считая «в столбик».
Счёты прожили продолжительную жизнь в бухгалтерии, и совсем вышли из оборота к началу 90-х годов прошлого века.

2

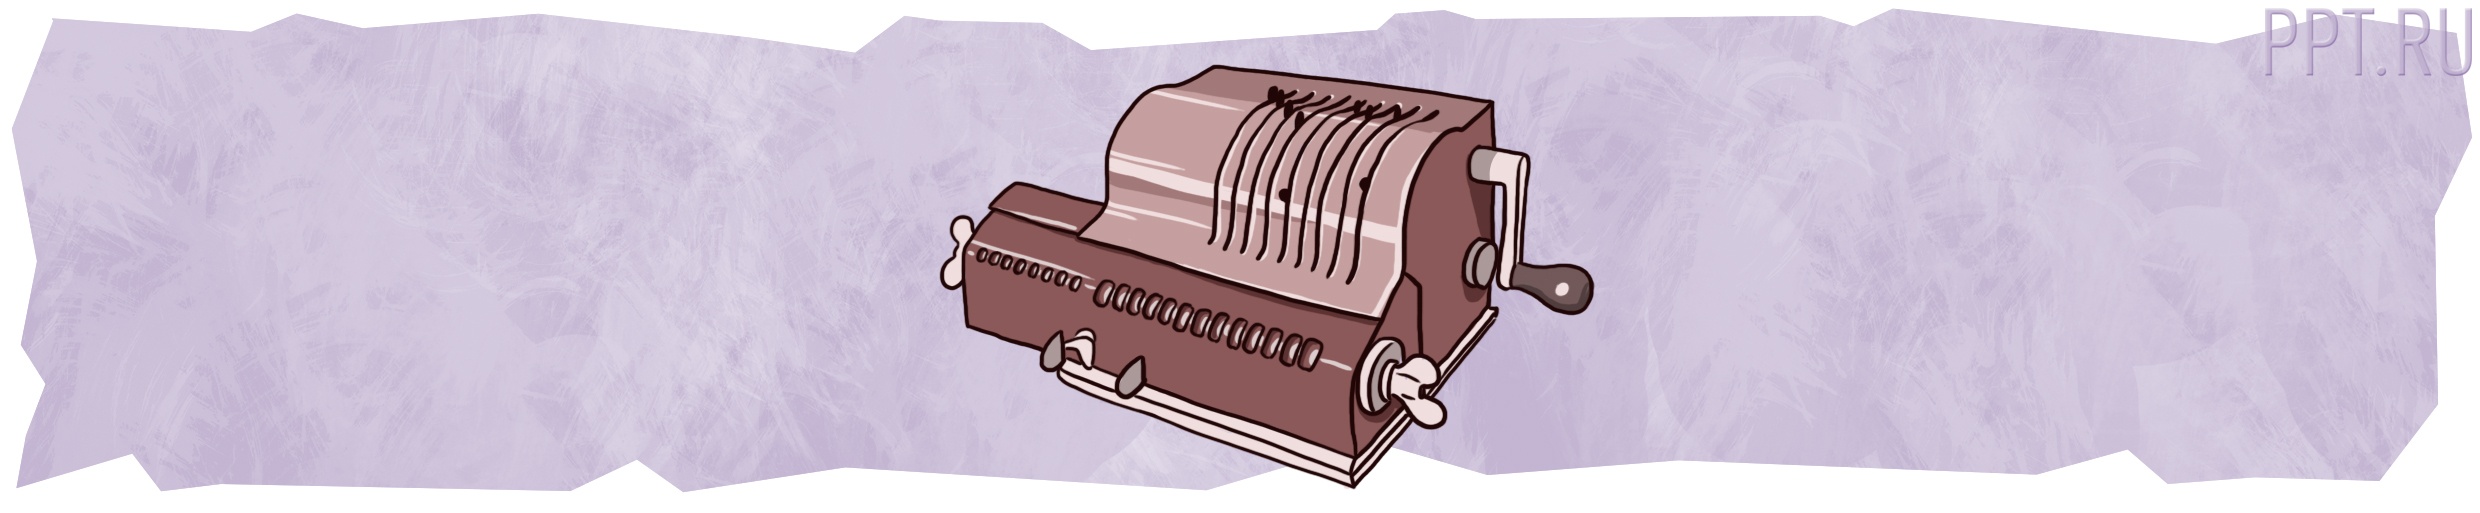
Арифмометр


В случае если с банковскими счётами современные люди хотя немного, но знакомы (либо, по крайней мере, хотя бы что-то о них слышали), то при упоминании арифмометра многие делают удивленное лицо. В действительности, это таковой механический соперник счётов.
Арифмометры появились во второй половине XVII века (первый в мире арифмометр сделал великий германский учёный Готфрид-Вильгельм Лейбниц), но массовое их производство началось лишь полтора столетия через. Арифмометры прежде всего были предназначены для умножения и деления, которые, как мы не забываем, на счётах могли производить лишь «продвинутые пользователи».
Как работал арифмометр? Числа вводились в арифмометр, преобразовывались и передавались пользователю (выводились в окнах счётчиков либо печатались на ленте) с применением механических устройств. Наряду с этим арифмометр мог применять только механический привод (другими словами для работы на них нужно все время крутить ручку либо производить часть операций с применением электромотора). Определённее? В случае если пересматривать работу арифмометра на примере умножения, то при помощи рычажков устанавливается первый множитель, а после этого пользователь начинает крутить ручку от себя, пока на счётчике прокруток не появится второй множитель. Итог умножения указывался на счётчике.
Трудно, да? Ещё как! Может быть, поэтому из-за своей трудности арифмометры в бухгалтерии не прижились. Срок их интенсивной жизни пришёлся приблизительно на 30-50-е годы ХХ века, а позже (невероятно, но обстоятельство!) их вытеснили всё те же счёты с костяшками и «листочки со столбиками». Что уж сделать – в бухгалтерии основное – это понятность и простота. А арифмометр – через чур уж умный прибор. Помимо этого - досадная потребность все время крутить крутить ручку. А есть перекрутить? Все необходимо затевать В первую очередь! Арифмометры сопротивлялись своему вытеснению «устаревшими» счётами, но проиграли. В всякой бухгалтерии они стояли, но ими фактически никто не оперировал.
Во второй половине 70-х годов ХХ века начали появляться калькуляторы – вначале работающие от электросети, позже – на батарейках. И к началу 90-х годов они совсем расправились и с арифмометром и счётами, ни оставив им ни малейшего шанса.

3

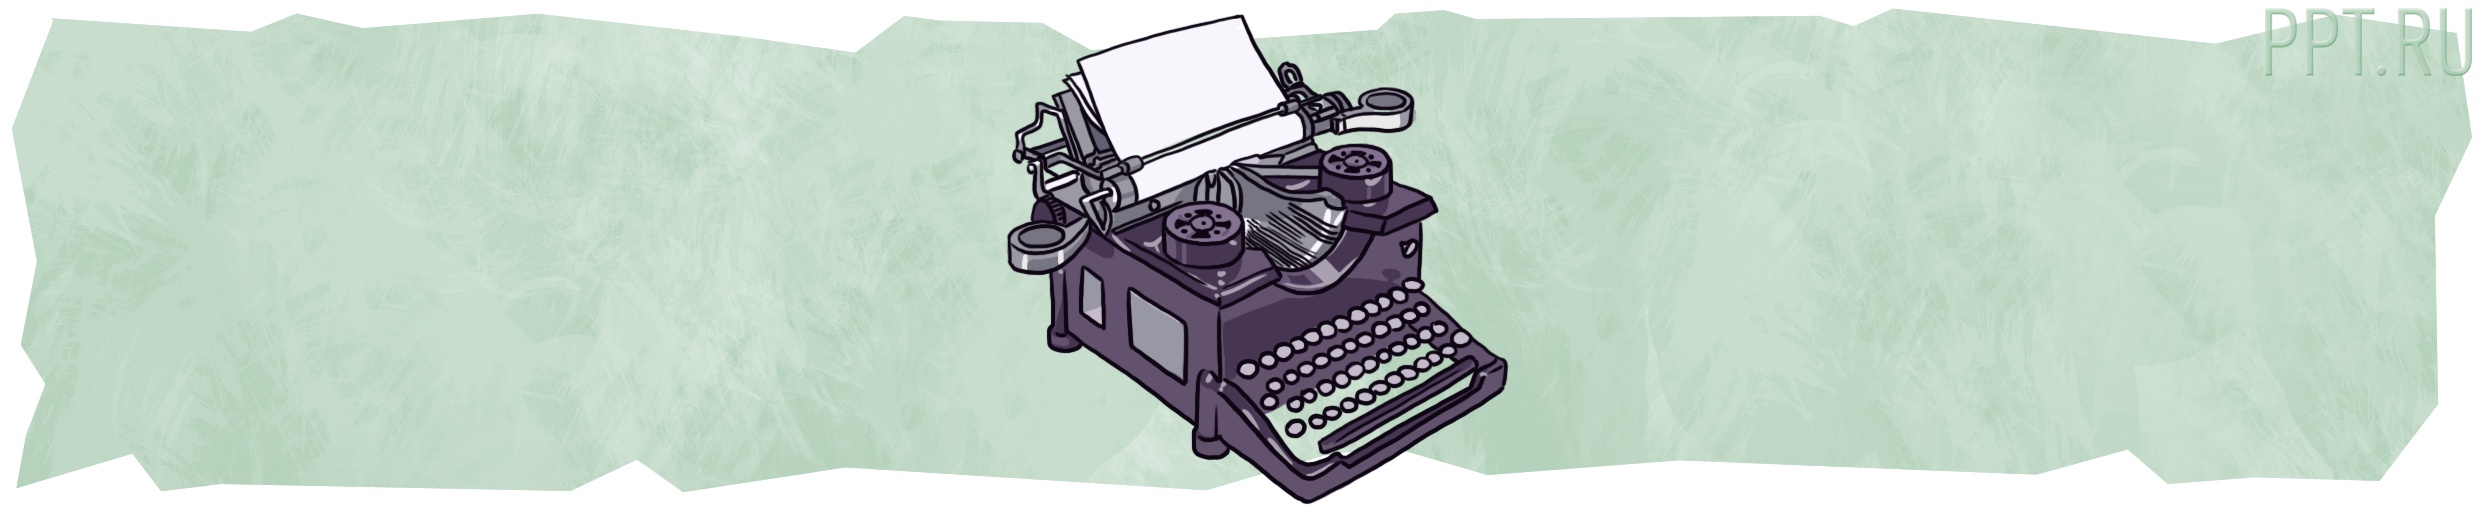
Пишущая машинка


Ещё совсем не так давно этот электронно-механический прибор, запущенный в массовое производство в конце XIX века, оснащённый набором клавиш, нажатие коих приводило к печати подобающих символов на бумаге, был жизненно нужен в бухгалтериях. Как ещё возможно было красиво напечатать справку, должностную записку, обращение, письмо в адрес контрагента? Что-бы не разбираться в рукописных текстах, имели место обычаи делового оборота. То, что было набрано на машинке, в любой момент вызывало к себе большее доверие, чем то же самое, но написанное от руки.
Печатная машинка продержалась в бухгалтерии аж до конца ХХ века, пока её не вытеснил оттуда компьютер. Пишущая машинка не допускала оплошностей, поскольку при таких условиях приходилось перепечатывать целый лист заново. А современные программы даже грамматику проверяют в полуавтоматическом режиме. Отслужив бухгалтеру чуть больше 100 лет, пишущая машинка поехала в музей.

4

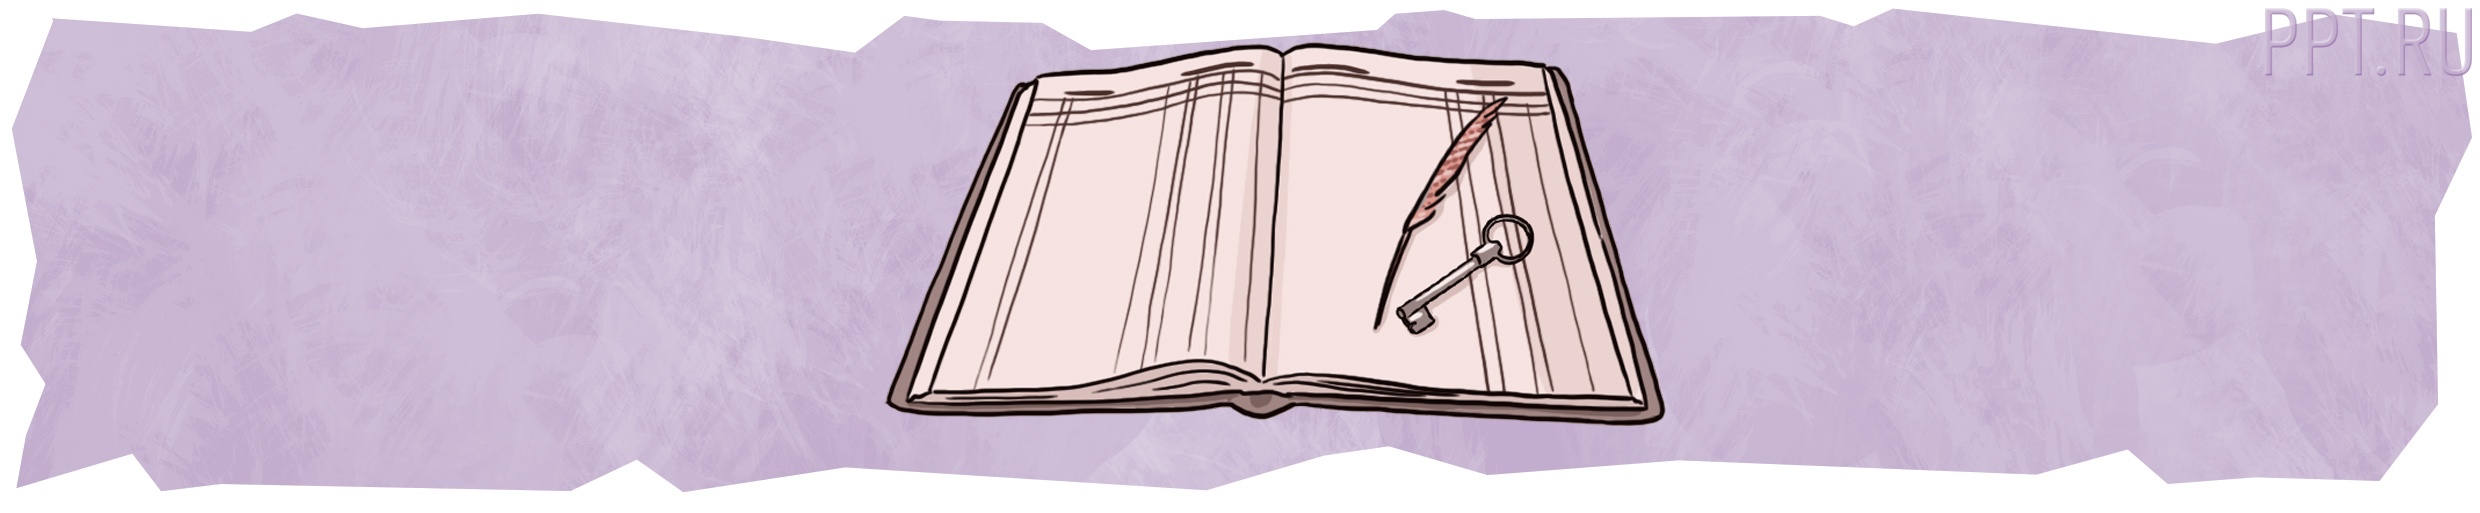
Амбарная книга и другие рукописные регистры бухучёта


В старину (по крайней мере - до конца прошлого века) бухучёт вёлся в особых регистрах – ведомостях, журналах-ордерах, мемориальных ордерах, реестрах и т.п. – которые формировались вручную. Бухгалтер от руки вписывал туда названия основных средств, материалов, товаров, названия поставщиков и приобретателей. За весь год (либо меньшего срока – всё зависело от объёма операций) эти регистры сшивались в особые книги, которые позже хранились какое количество положено - , пока их не направляли «на костёр» - другими словами ликвидировали в связи с ненадобностью. Время от времени регистры первично формировались в виде книги, что существенно упрощало жизнь бухгалтеру - вместо пачки листочков, которые всегда теряются, стопка книг в толстом переплёте. На бухгалтерском жаргоне такие книги именовались «амбарными».
Плюсы таких книг были не вызывающи сомнений – вся история основных средств была как на ладони. Немедленно возможно было отыскать любую операцию за необходимый срок. Потому что-то собственноручно туда записав, бухгалтер в большинстве случаев это не забывал и мог легко отыскать.
Минусы были теми же что и в прочих случаях: все оплошности необходимо было исправлять либо переписывать, что плодило сверх того вшитые страницы и много пометок и перечеркиваний.
Сейчас «амбарный учёт» ещё кое-где сохраняется, но лишь у совсем уж замшелых ретроградов, которые не признают компьютеры. А большая часть уже последние лет 15-20 перешло на специализированные программы по ведению бухучёта, которые сами в автоматическим режиме формируют каждые регистры учёта на базе данных первичных документов. Конечно, и в них случаются оплошности, но многие функции, на которые ранее тратилась уйма времени, сейчас уходят считанные секунды.

5

Перьевые ручки и чернильницы


Письменные принадлежности, изжитые в школе к началу 70-х годов ХХ века, в бухгалтерии продержались аж до начала 90-х годов. Точнее, не во всей бухгалтерии, а в кассе. Было принято расписываться в ведомостях на получение зарплаты поэтому перьевой ручкой, а не шариковой. Наряду с этим ручку необходимо было заблаговременно окунуть в чернильницу. Это делалось чтобы сократить риск подделки подписи – скопировать написанное пером было нереально подложив, к примеру копировальную бумагу под документ.
К началу 90-х годов перьевые ручки вместе с чернильницами совсем исчезли даже из касс. Сейчас ими оперируют в должностных целях лишь уж большие оригиналы. Такие вещи сейчас служат, в основном, компонентами интерьера.

6

Штрих-корректор


Канцелярский инструмент, благодаря которому выполняется изменение оплошностей в тексте и корректировка написанного на бумаге. Совсем бесценная вещь в те времена, когда существовал ручной учёт. Не обращая внимания на то, что всеми руководствами, положениями и законами, регулирующими (и регулировавшим ранее) ведение бухучёта, категорически запрещалось что-то подтирать и замазывать в бухгалтерских регистрах и первичных документах, бухгалтеры плевали на эти запрещения, и всё равняется исправляли оплошности поэтому таким методом.
Во времена СССР штрих-корректор был дефицитным товаром, исходя из этого он использовался мало и лишь небольшим кругом людей. Но настали 90-е, и штрих взял свое и стал одним из самых популярных канцтоваров для бухгалтера. И действительно, для чего что-то зачёркивать, разводя грязь, когда возможно элегантно и бережно (либо нет) замазать неправильную цифру либо букву, написав поверх неё то, что нужно.
Пока был живой ручной учёт – был необходим и штрих. Ручной учёт скончался – и штрих потерял былую ценность. Он так же, как и прежде присутствует на столах бухгалтеров, но, скорее, по инерции. К нему просто привыкли, не смотря на то, что он фактически не используется.

7

Линейка канцелярская


Известный канцелярский товар из школьного набора. Объект совсем бесценный в эпоху ручного учёта, в особенности когда бухгалтер начинал заниматься творческой работой, придумывая для себя добавочные, эксклюзивные, учётные регистры и расчётные таблицы. Без небольшой полосы, созданной из дерева, пластмассы либо металла, на которую были нанесены единицы изменения длины, было просто не обойтись, поскольку регистр должен был быть ровным и прекрасным… Использовалась линейка чтобы ровно «подвести черту» под месяцем, чтобы подсчитать итоговые обороты и остатки. И чтобы было видно, что срок закончен и необходимо затевать новый.
Сейчас линейка сейчас уже не необходима. Электронные таблицы возможно настроить под себя, а необходимые суммы наглядно выведет в особом окне программа для ведения электронного бухгалтерского учета.

8

Сургучная печать


Приблизительно В первую очередь XVI века сургуч (смесь в разных пропорциях шеллака, терпентина, бензойной смолы, стираксового масла, толуанского бальзама, канифоли, мела либо гипса, и красящего вещества) использовался для запечатывания секретных писем. Вскрыть незаметно скреплённое так послание было очень трудно. Позднее, сургуч начали потребить для почтовых отправлений. И лишь в 2011 году Почта Российской Федерации отказалась от его употребления.
В бухгалтерии сургуч тоже прижился. С его помощью опечатывали кассы, сейфы а также сами помещния. Для той же цели, что и секретные письма. Взломать сургучную печать несложно, а вот с воссозданием неприятностей куда больше. Нужно не только расплавить сургуч, но и приложить оттиск особой печати.
Заодно с сейфами сургучной печатью скрепляли и кассовые книги. Притязание о скреплении кассовой книги сургучом просуществовало аж до 2011 года - соответственно пункту 23 разделения III «Режима ведения кассовых операций в РФ», утверждённого Решением ЦБ Российской Федерации 22.09.1993 № 40. В свыше поздних документах, регламентирующих кассовую дисциплину в компании, это притязание исчезло – сейчас компания сама вправе решать, необходим ей для скрепления кассовой книги сургуч либо нет.

9

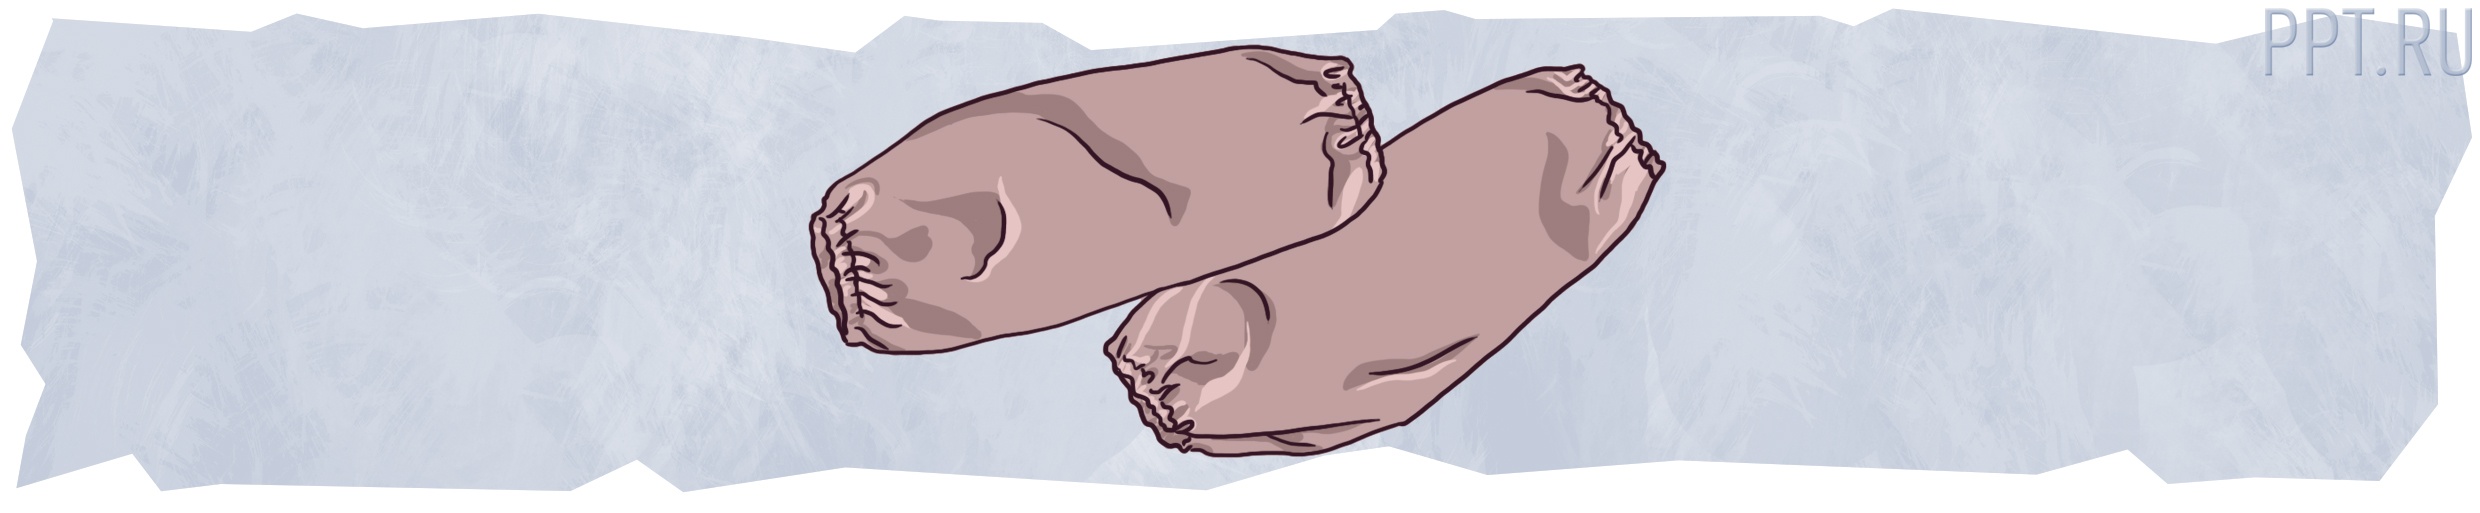
Нарукавники


Что это такое? Ответ находится в самом названии. «Нарукавник» — это то, что одевают на рукава (поверх рубахи, блузки и т.п.) чтобы не пачкать и не протирать одежду. Во всяком случае, бухгалтеры нарукавники носили поэтому для этих целей.
До середины 70-х годов ХХ века слова «бухгалтер» и «нарукавник» были спутниками. По какой причине? По всей видимости, по причине того, что бухгалтеры оперировали перьевыми ручками и карандашами. Возможно было не только случайно пролить немного чернил на рукава, но и испачкать одежду о свеженаписанный карандашом либо пером текст.
Когда перьевые ручки были вытеснены шариковыми — стали исчезать и нарукавники. Кое-какие бухгалтеры старой закалки их ещё продолжали носить, но лишь они… Сейчас нарукавник – это что-то из «ретро-объектов», типа пишущей машинки. И если вы сейчас увидите человека за столом в нарукавниках, то 1-е слово, которое вам пойдёт в голову, будет не «бухгалтер», а «оригинал».

10

Экономическая бумажная пресса


Во времена СССР, когда законы, инструкции, положения и циркуляры действовали подолгу, и в них редко вводились поправки, бухгалтер применял в своей работе особые сборники, в коих все перечисленные выше документы находились. В 90-е годы ХХ века обстановка резко изменилась: появилас масса новых нормативно правовых документов, которые быстро принимались, корректировались и отменялись — на их место приходили новые. Издавать сборники в этой ситуации было бессмысленно. Другими словами их, конечно, продолжали издавать, но время от времени они устаревали скорее, чем выходили из печати.

PPT.RU рекомендует:

Консультант Плюс: инструмент для современного бухгалтера!
Спасательным кругом для бухгалтера стали газеты и журналы, где возможно было отыскать и сами тексты нормативно правовых документов, и статьи специалистов, и ответы на актуальные вопросы. После того, как в бухгалтерию пошли электронные БД нормативно правовых документов и Интернет, экономическая бумажная пресса стала всё скорее и скорее терять свою, некогда огромную, аудиторию. Газеты и журналы для бухгалтеров так же, как и прежде издаются и востребованы. Но в сравнении с электронными СМИ и каждый день обновляющимися электронными юридическими базами они через чур очень сильно отстают.
Прогресс изменяет вещи, которые днем ранее казались нам вечными и незыблемыми. Ежедневно являются новые методы упростить ведение бухучета. Конечно, чтобы правильно применять новые инструменты нужны и новые навыки, но это уже вопрос к бухгалтеру и его познаниям.

Читайте также нужную информацию на тему ответы юристов. Это может быть будет полезно.

Thursday, March 17, 2016

Руководство обсудит промбезопасность после аварии на шахте "Северная"


Руководство готовит к 4 апреля громадное заседание по производственной безопасности на премьерском уровне, которое официально посвящено аварии на шахте "Северная" в Воркуте. Но, пишет "Коммерсантъ", на встречу могут быть вынесены в частности содержательные претензии к деятельности Ростехнадзора.
У советника президента Антона Устинова, законодателей и экспертного сообщества есть вопросы по компании учреждением аттестации специалистов по промбезопасности, ее непрозрачности и коррупционным рискам. Устинов сетовал на операцию в письме помощнику главы сенатского комитета по экономической политике Сергею Шатирову, отдельно указывая, что пару месяцев "аттестация производилась на базе нелегитимного акта".
Речь заходит о приказе Ростехнадзора от 15 октября 2015 года, вовремя не произведённом регистрацию в Минюсте, что засвидетельствовано ревизией Генеральной прокуратуры. Советник требует сенатора "советовать" Ростехнадзору поменять операцию, и сообщить в ФАС и Генеральную прокуратуру о распознанных нарушениях.
Помимо этого, пишет издание, участники экспертного сообщества раньше, в ходе организованных Шатировым 4 февраля слушаний в парламенте, говорили, что на 221 специалиста, прошедшего аттестацию Ростехнадзора, приходится свыше 167 000 страшных объектов, что может перевоплотить ревизии "в профанацию".

Посмотрите еще интересную информацию на тему юрист города. Это возможно может быть интересно.

Tuesday, March 15, 2016

судам общей юрисдикции обновили инструкцию по ведению дел

Инструкция по судейскому делопроизводству, используемая районными Сою , приведена в соотношение с нормами Кодекса административного судопроизводства и всеми правками в процессуальные кодексы, принятыми за последний год.
Судебный департамент при Верховном Суде РФ издал приказ от 18.02.2016 N 33 "О введении изменений и дополнений в Инструкцию по судейскому делопроизводству в райсуде", которым поменял правила судопроизводства, используемые районными Сою в российских городах и селах.
Потребность введения изменений в инструкцию, первым делом, связана с вводом в воздействие Кодекса административного судопроизводства в сентябре 2015 года. До сих пор суды пересматривали административные дела, не имея ведомственного нормативно правового акта. Помимо этого, с момента одобрения старого режима ведения судебных процессов в инстанции первого уровня, Руководством Российской Федерации были приняты распоряжение от 08.05.2015 N 449 "Об требованиях сохранения, учета и передачи вещественных подтверждений по уголовным делам" и распоряжение от 20.10.2015 N 1119 "О введении изменений в кое-какие акты Руководства РФ". Эти документы, наровне с поправками в Гражданский процессуальный кодекс Российской Федерации и Уголовный кодекс Российской Федерации, тоже занесли свои коррективы в операцию судопроизводства.
В связи с изменениями, принятыми Судейским департаментом при ВС РФ, районные суды при разбирательстве административных споров должны вести обособленный журнал учета административных дел, нацеленных на апелляцию в вышестоящие суды, а принятые административные иски возможно принимать в расчет в одном журнале с гражданскими заявлениями в суд. Помимо этого, установлены особенные притязания к судебной повестке по административным искам и ее доставке сторонам процесса. Например, утверждена форма расписки о получении судебной повестки для вручения получателю и правила ее вручения. Установлено, что получатель повестки обязан самолично расписаться в ее получении на второй половине, которая будет возвращена в суд и послужит подтверждением его извещения о судейском совещании.
В приложения к инструкции заключается ряд новых форм, которые суды должны заполнять при движении административных дел, и форма учетно-статистической карточки (Форма N 6 адм-р), которая должна быть заведена на всякое административное дело в суде. Заполнение всех нужных учетных документов и форм оказывает помощь судьям гарантировать установленный законом режим по ведению дел и хранению информации и подтверждений по всякому суду. После окончания слушаний все учетные документы подлежат передачи в архив суда, где сохраняются вместе с материалами дел на протяжении 75 лет.

Просмотрите дополнительно нужный материал в сфере образец искового заявления о выписке из квартиры ребенка. Это вероятно будет полезно.

Режим обнаружения выморочного имущества, быть может, будут устанавливать регионы

Самарская Губернская Дума думает, что режим обнаружения выморочного имущества обязан определяться законом подобающего субъекта Российской Федерации. Такая нормативная инициатива1 направлена на обсуждение нижней палаты парламента.

Отметим, что имущество скончавшегося признается выморочным в одном из следующих случаев:
  • отсутствуют наследники как согласно законодательству, так и по завещанию;
  • никто из наследников не имеет права наследовать либо все наследники отстранены от наследства;
  • никто из наследников не вступил в наследственные права;
  • все наследники отказались от наследства и наряду с этим никто из них не отметил, что отказывается в адрес другого наследника (п. 1 ст. 1151 ГК Российской Федерации).
Выморочное имущество переходит в режиме наследства согласно законодательству в собственность Российской Федерации, а вдруг это жильё , то в собственность местного образования, в котором находится помещение. В городах федерального значения – Москве, Санкт-Петербурге либо Севастополе, – в собственность этого субъекта Российской Федерации (п. 2 ст. 1151 ГК Российской Федерации). Наряду с этим актуальным на текущий момент нормативным правовым положением не установлен субъект, полномочный на осуществление деяний по обнаружению такого имущества.
Согласно точки зрения Самарской Губернской Думы, предлагаемая ей инициатива разрешит притянуть к работе по обнаружению выморочного имущества структурные подразделения, силами коих вероятно пресечь противоправные либо противозаконные деяния со стороны граждан, коммерческих структур, и властей, совершаемые для завладения и противоправного обогащения таким имуществом.
К тому же, указывает нормативный орган, в регионах уже существует практика самостоятельного определения режима обнаружения выморочного имущества. Остается лишь законодательно закрепить за субъектами Российской Федерации такое полномочие.

Смотрите дополнительно интересный материал по вопросу юридический. Это вероятно станет небезынтересно.

Monday, March 14, 2016

Бизнес желают вынудить страховать зарплату

Гражданам, оставшимся без заработной платы из-за банкротства работодателя, обещают добавочные гарантии. Для этого бизнесменам нужно будет доплачивать в ФСС .
В гос думу направлен на рассмотрение проект законодательного акта, предполагающий ввод неукоснительного общественного страхования на случай потери зарплаты из-за банкротства работодателя.
Создатель документа, сенатор Андрей Клишас, предлагает сделать механизм компенсации невыплаченной зарплаты в связи с банкротством организации-работодателя. Фонд, из которого бывшие сотрудники сумеют получить единовременную страховую оплату, предполагается вырабатывать за счет средств самих бизнесменов. Для этого член Совета Федерации желает включить новые неукоснительные платежи – платежи на страхование заработка. Размер нового платежа сначала составит 0,02% от фонда зарплаты , но он может изменяться «с учетом возможности наступления страховых рисков и возможностей выполнения страховых обязанностей», особо отмечается в законе.
Новые сборы лягут на плечи и компаний, и ИП , у коих есть наемные сотрудники. Платить платежи и отчитываться по ним придется в ФСС . У инспекторов фонда наряду с этим появится право контролировать полноту и правильность исчисления и оплаты новых платежей.
Обратиться за страховой оплатой сотрудники, своевременно не получившие заработную плату, сумеют самостоятельно либо через арбитражного управляющего лишь в случае, если суд:
  • включил наблюдение за организацией;
  • утвердил замысел реорганизации долгов;
  • признал организацию банкротом без добавочных оздоровительных операций.
Датой наступления страхового случая будет признаваться дата оглашения решения либо его резолютивной части, уточняется в законе.
Что касается размера единовременной страховой оплаты, то он будет зависеть от суммы задолженности за 3 предшествующих месяца сотрудника без учета выходного пособия, процентов, начисляемых в связи с задержкой заработной платы, и иных льгот. Наряду с этим большая сумма компенсационной оплаты за один день не должна быть больше суммы, полученной путем деления предельной базы для начисления страховых платежей (в 2016 году это 718 тысяч рублей) на 365.
Одновременно с вводом неукоснительного страхования от невыплаты зарплаты Андрей Клишас предлагает дополнить Трудовой кодекс Российской Федерации статьей, по которой работодатели должны будут каждый месяц информировать о присутствии задолженности по зарплате, в случае если ее размер превышает 100 тысяч рублей. Сведения о сумме задолженности, количестве сотрудников, с которыми своевременно не рассчитался бизнесмен, максимальный срок задержки и причины ее происхождения нужно будет передавать в Единый федеральный реестр сведений о обстоятельствах деятельности юрлиц.
Как детализирует создатель проекта закона, существующих гарантий по оплате потерянной заработной платы в связи с банкротством организации мало. Время от времени имущества и средств работодателя не достаточно чтобы всецело расплатиться с бывшими работниками. Потеря заработанных денежных средств порождает недовольство граждан и оказывается причиной увеличения общественной напряженности, убеждён Клишас.
В случае если инициативу сенатора подхватят в обеих палатах парламента, нормы нового закона относительно оплаты страховки начнут применяться с 1 июля 2017 года. Но работодателям дадут 90 суток после официального опубликования документа для регистрации в Фонде соцстрахования в качестве плательщиков платежей на страхование заработной платы на случай банкротства.

Смотрите дополнительно хороший материал на тему возврат ндфл при оплате обучения. Это вероятно станет небезынтересно.

Saturday, March 12, 2016

III RKM Форум по управлению познаниями пробежит с 13 по 15 апреля в Москве

Руководители межгосударственных компаний, ведущие специалисты в области инновационного продвижения и представители общемирового научного сообщества обсудят вопросы управления познаниями в ходе III Международного форума по управлению познаниями "Включённые решения в области управления познаниями" (RKM Форум), который пробежит в Москве с 13 по 15 апреля 2016 года. Организатором Форума является Государственная корпорация "Росатом".

Целью осуществления Форума является содействие межгосударственному межотраслевому диалогу, посвященному новейшим решениям в области управления познаниями (Knowledge Management - КМ) и ключевым вопросам введения инструментов КМ в деятельность научно-исследовательских, инжиниринговых и эксплуатирующих организаций для трансфера познаний в течении всего жизненного цикла методик.
Участниками форума станут представители органов власти, наибольших межгосударственных компаний и компаний, венчурных фондов, научно-исследовательских компаний, консалтинговых и образовательных организаций, правовые и патентные центры. В числе засвидетельствовавших свое участие - помощник генерального директора МАГАТЭ Михаил Чудаков, помощник главы минобразования и науки Российской Федерации Людмила Огородова, глава государства Интернациональной ассоциации управления проектами (IPMA) Рейхард Вагнер.
Познания и носители познаний сегодня являются главным ресурсом продвижения, основой перехода к новому технологическому укладу, и исходя из этого управление познаниями таким же образом важно, как и управление финансами и персоналом. Введение и развитие системы управления познаниями является ключевым причиной инновационного продвижения российской ядерной отрасли. "Росатом, входящий в число организаций - глобальных технологических лидеров, готов передавать государствам, собирающимся развивать технологии мирного атома, включённые решения по построению инфраструктуры познаний. Введение данной инфраструктуры дает стране-новичку возможность осуществить комплекс мероприятий по защите своей интеллектуальной собственности, осуществлению экспертизы решений по выбору методик и  поставщиков, подготовке кадров, надзору безопасности, стоимости, периодов и качества процессов", - подчеркнул помощник генерального директора - руководитель Блока по управлению инновациями Росатома Вячеслав Першуков.
"Создание и сохранение познаний - это процесс, нужный для движения человечества вперед. Технологические лидеры различных государств должны делиться между собой познаниями, чтобы этот процесс не задерживался. Обмен познаниям, построение интернациональной инфраструктуры  познаний, в особенности в ядерной отрасли, разрешит нам перейти на более высокий уровень взаимодействия, подняться на ступень выше в своем технологическом и общественно-хозяйственной развитии", - добавил В. Першуков.
Свыше детальную данные возможно получить на интернет сайте мероприятия, по тел.: (499) 922-4248, доб. 2134 либо по email rkm2016@rosatom-academy.org. Аккредитация СМИ выполняется по адресу: nii.pr@rosatom.ru с пометкой "Форум RKM".

Просмотрите дополнительно полезный материал в сфере юрист онлайн. Это возможно станет интересно.